En este artículo encontrarás por qué ocurren estos errores en el sistema bancario mexicano, qué obliga la ley a hacer en estos casos, los pasos concretos para devolver el dinero de forma segura y, sobre todo, cómo distinguir un error genuino de un intento de fraude por triangulación, una táctica cada vez más frecuente que pocos artículos explican desde la perspectiva de quien recibe el dinero.
Por qué llegan transferencias equivocadas a tu cuenta
El sistema SPEI (Sistema de Pagos Electrónicos Interbancarios) de Banxico procesa las transferencias en tiempo real y de forma irreversible. Esto significa que, una vez ejecutada la operación, no existe un botón de cancelación automática: el dinero llega a donde indica la CLABE, sin importar si fue un error.
El sistema valida que la CLABE interbancaria exista y esté activa, pero no siempre verifica que el nombre del titular coincida con lo que escribió quien envió el dinero. Basta con equivocarse en un solo dígito de los 18 que componen una CLABE para que el depósito llegue a una cuenta completamente distinta a la deseada.
A esto se suma que la autenticación con token o doble factor confirma que quien realizó la operación lo hizo de forma voluntaria. Para el sistema, la transferencia fue intencional, lo que complica cualquier proceso de reversión posterior y hace que la solución dependa de la cooperación de quien recibió el dinero.
Qué dice la ley en México si te depositan dinero por error
El Código Civil Federal contempla el principio de enriquecimiento sin causa: nadie puede beneficiarse del error de otra persona. Si recibes dinero que no te corresponde, tienes la obligación legal de restituirlo, sin importar que no hayas pedido ni provocado el depósito.
El problema surge cuando alguien decide gastar o retener esos fondos después de haber sido notificado del error. En ese caso, la conducta puede encuadrar en apropiación indebida, lo que abre la puerta a consecuencias penales. La CONDUSEF advierte que usar dinero que no te pertenece puede hacerte responsable de acciones legales por parte del titular original.
Un punto que genera confusión: el banco no puede retirar los fondos de tu cuenta sin tu autorización expresa o una orden judicial. Los saldos en tu cuenta son propiedad privada. Por eso el proceso de devolución requiere tu cooperación voluntaria, o bien, que la persona afectada escale el caso a instancias legales para forzar la restitución.
Pasos para devolver una transferencia que no era para ti
Actuar con orden puede resolver la situación sin complicaciones mayores. Estos son los pasos recomendados para devolver el dinero de forma segura.
No dispongas del dinero bajo ninguna circunstancia
El primer paso es mantener los fondos intactos en tu cuenta. No los transfieras a otra persona, no los retires en efectivo y no los uses para ningún pago. Mientras el dinero permanezca en tu cuenta, el proceso de devolución es más ágil y tú quedas fuera de cualquier señalamiento legal.
Rastrea el origen con la clave de rastreo o el CEP
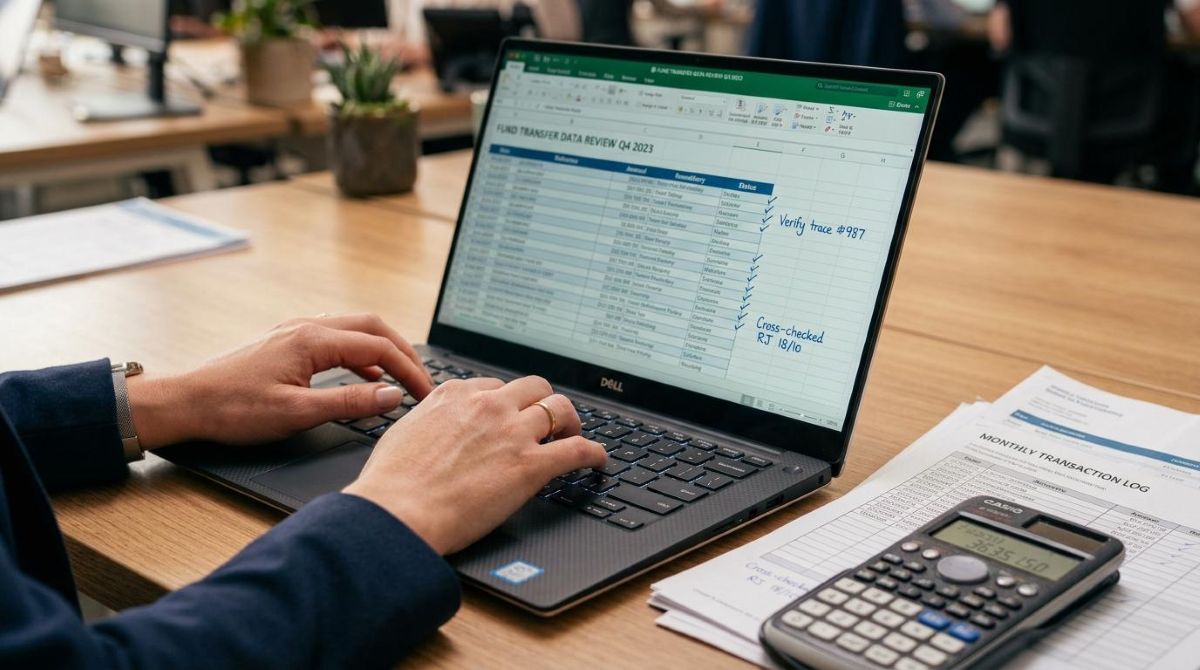
Cada transferencia SPEI genera una clave de rastreo que puedes consultar en el detalle del movimiento dentro de tu banco o app financiera. Con esa clave puedes ingresar al portal del Comprobante Electrónico de Pago (CEP) de Banxico para verificar la institución de origen, el monto y la autenticidad de la operación, sin necesidad de exponer tus datos personales a nadie.
Este paso es importante porque te permite confirmar que el depósito es real y no una notificación falsa, algo que también se usa en algunos intentos de fraude.
Reporta el depósito a tu banco o app financiera
Con la información del CEP en mano, contacta al área de aclaraciones de tu institución financiera para reportar el depósito no reconocido. Pide que inicien el proceso de devolución por los canales oficiales. Por ejemplo, en la app de Mercado Pago es posible contactar al soporte desde la misma app para reportar movimientos no reconocidos y recibir orientación sobre los pasos a seguir.
Lo importante es que todo quede documentado: guarda el número de folio de tu reporte y cualquier comunicación con la institución.
Espera el proceso de conciliación interbancaria
Una vez que reportas el caso, tu institución financiera se comunica con el banco emisor para coordinar la devolución. Este proceso toma entre 24 y 72 horas hábiles en la mayoría de los casos. Si la situación no se resuelve por vía administrativa, la persona que envió el dinero por error puede escalar el caso ante la CONDUSEF o acudir a instancias legales para exigir la restitución.
Cuidado con los fraudes disfrazados de transferencias por error
No toda transferencia inesperada es un error genuino. Algunas personas usan esta táctica para involucrar a terceros en esquemas de fraude sin que estos lo sepan.
Cómo funciona la estafa de triangulación
Este tipo de fraude opera de la siguiente manera: alguien accede a una cuenta bancaria ajena (robada o comprometida) y transfiere dinero a tu cuenta. Poco después, una persona te contacta por WhatsApp o redes sociales diciéndote que se equivocó y pidiéndote que «devuelvas» el dinero, pero a una cuenta diferente a la de origen.
Si realizas esa transferencia, te conviertes en un eslabón de la cadena de lavado de dinero. El dinero robado pasa por tu cuenta hacia el destino final del fraude, y tu nombre queda vinculado a la operación. La persona que te contactó desaparece, y tú podrías enfrentar investigaciones o señalamientos por parte de las autoridades.
Señales de alerta para identificar un intento de fraude
Antes de tomar cualquier acción, revisa si se cumple alguna de estas señales:
- Te contactan por WhatsApp, Telegram o redes sociales, no por los canales oficiales de tu banco.
- Te piden enviar el dinero a una cuenta o alias distinto al que aparece en el comprobante original.
- La historia que te cuentan genera urgencia o apela a situaciones emotivas para presionarte.
- Los datos del supuesto remitente no coinciden con los que muestra el CEP de Banxico.
- Insisten en que no reportes el caso a tu banco y que lo resuelvan «entre ustedes».
Si detectas cualquiera de estas señales, no realices ninguna transferencia. Reporta el caso a tu institución financiera de inmediato y, si consideras que hay un intento de fraude, puedes también denunciarlo ante la CONDUSEF o la Fiscalía correspondiente.
La regla de oro es clara: si vas a devolver el dinero, hazlo por los canales oficiales de tu banco y solo a la cuenta de origen que aparece en el comprobante, nunca a una cuenta de terceros.
Cómo prevenir problemas si recibes un depósito no reconocido
Estar preparado reduce el margen de error cuando algo inesperado ocurre en tu cuenta. Algunas medidas concretas que pueden ayudarte:
- Activa las notificaciones de movimientos en tu cuenta o app financiera para detectar cualquier depósito al momento en que ocurre.
- Revisa el historial de transacciones con regularidad, no solo cuando esperas un pago.
- No compartas tu CLABE en redes sociales, grupos de mensajería o sitios que no sean de confianza.
- Guarda los comprobantes de todos tus movimientos, tanto los que envías como los que recibes.
- Si alguien te contacta por un supuesto error, canaliza todo a través de tu banco, no por mensajes directos con desconocidos.
Actuar con calma y por los canales oficiales protege tanto tu dinero como tu situación legal. La prisa o la presión externa suelen ser señales de que algo no está bien.
Preguntas frecuentes sobre transferencias recibidas por error
¿Estoy obligado a devolver una transferencia que me llegó por error?
Sí. El principio de enriquecimiento sin causa, contemplado en el Código Civil Federal, establece la obligación de restituir fondos que no te corresponden. La CONDUSEF advierte que usar ese dinero puede derivar en acciones legales. La devolución debe hacerse por los canales oficiales de tu banco, nunca a cuentas de terceros.
¿Qué pasa si ya gasté el dinero que me depositaron por error?
Podrías enfrentar una demanda por apropiación indebida. El titular original tiene derecho a reclamar por vía legal y exigir la restitución del monto, incluso si ya lo gastaste. Lo más conveniente es contactar a tu banco de inmediato para buscar una solución antes de que la situación escale.
¿Cómo sé si una transferencia inesperada es un intento de fraude?
La señal más clara es que alguien te contacte por WhatsApp o redes sociales pidiéndote que envíes el dinero a una cuenta diferente a la de origen. Las historias emotivas y la urgencia son tácticas comunes en este tipo de estafas. Ante cualquier duda, reporta el caso a tu banco antes de tomar cualquier acción.
¿Mi banco puede retirar el dinero de mi cuenta sin mi permiso?
No. Los fondos en tu cuenta son propiedad privada, y el banco necesita tu autorización expresa o una orden judicial para moverlos. Por eso el proceso de devolución depende de tu cooperación voluntaria o de que la persona afectada acuda a instancias legales.
¿Cuánto tiempo tarda el proceso de devolución de una transferencia errónea?
Por vía administrativa, el proceso toma entre 24 y 72 horas hábiles en la mayoría de los casos. Si no se resuelve en ese plazo, la persona afectada puede escalar el caso ante la CONDUSEF o acudir a instancias legales. Los tiempos pueden variar según las instituciones financieras involucradas.
Tener visibilidad sobre cada movimiento de tu cuenta es una ventaja real cuando algo inesperado ocurre. Apps financieras como Mercado Pago permiten revisar el detalle de cada transacción y contactar al soporte desde la misma app ante cualquier depósito no reconocido, lo que puede ayudarte a actuar con mayor rapidez en situaciones como esta.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh