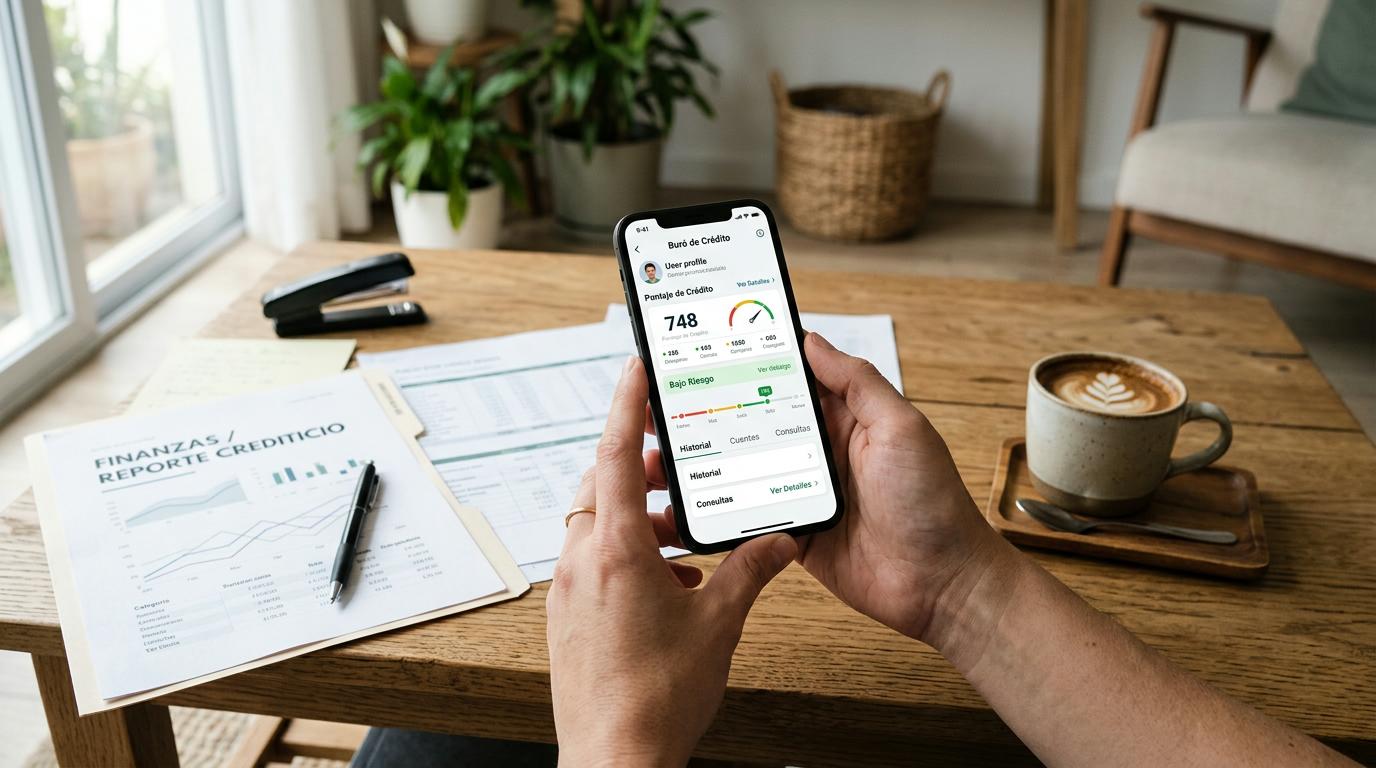
Sí, el crédito digital afecta tu capacidad de comprar casa, y el resultado depende por completo de cómo lo hayas manejado. Cada préstamo que tramitas desde una app fintech se reporta al buró de crédito igual que cualquier crédito bancario tradicional, y las instituciones hipotecarias revisan ese historial completo antes de aprobar o rechazar tu solicitud.
A lo largo de este artículo encontrarás qué son los créditos digitales y por qué dejan huella financiera, cómo impactan tu puntaje crediticio y tu relación deuda-ingreso, qué métricas concretas analizan los bancos al evaluar una hipoteca, y una línea de tiempo práctica para preparar tu perfil antes de dar ese paso.
Qué es un crédito digital y por qué queda en tu historial
Los créditos digitales son préstamos que se tramitan a través de apps o servicios fintech, sin necesidad de acudir a una sucursal bancaria. Empresas como Kueski, Konfío o las líneas de crédito de algunas apps de pago son ejemplos de este tipo de productos. Su proceso de evaluación usa análisis de datos alternativos, como el comportamiento de compra o el historial de transacciones, para determinar si otorgan el préstamo.
Lo que muchas personas no consideran es que la accesibilidad digital no los hace invisibles para el sistema financiero. Estos créditos se reportan a las Sociedades de Información Crediticia (buró de crédito y Círculo de Crédito) de la misma forma que un crédito de nómina o una tarjeta bancaria.
Cada solicitud genera una consulta en el buró, cada pago puntual suma a tu historial positivo, y cada atraso queda registrado. Si en algún momento solicitaste varios créditos digitales en poco tiempo, ese patrón también aparece en tu expediente crediticio.
Cómo el crédito digital afecta tu puntaje en el buró de crédito
El impacto de un crédito digital en tu perfil financiero depende por completo de cómo lo manejes. Un mismo producto puede fortalecer o debilitar tu puntaje crediticio.
Cuando el crédito digital juega a tu favor
Para quienes no tienen experiencia con créditos bancarios, un préstamo digital pagado con puntualidad puede ser la base de un historial crediticio sólido. Los bancos valoran poder ver que una persona ha cumplido con sus obligaciones financieras, sin importar si el acreedor fue una institución tradicional o una fintech.
Pagar a tiempo y mantener saldos bajos son los factores que más peso tienen en el puntaje crediticio. Un crédito digital bien gestionado puede abrir puertas que antes estaban cerradas por falta de historial.
Cuando el crédito digital juega en tu contra
El principal riesgo es el sobreendeudamiento. La facilidad para solicitar créditos digitales lleva a algunas personas a acumular varios préstamos activos al mismo tiempo, lo que eleva el nivel de deuda total y genera señales de alerta para cualquier institución que revise el perfil.
Los atrasos, aunque sean de pocos días, reducen el puntaje de forma directa. Además, cada solicitud de crédito genera una consulta al buró, y si hay varias consultas en un periodo corto, el sistema interpreta que la persona está en búsqueda urgente de financiamiento, lo cual puede percibirse como un riesgo mayor.
Qué revisan las instituciones al evaluar tu crédito hipotecario
Cuando solicitas un crédito hipotecario, las instituciones financieras analizan tu perfil con lupa. Dos métricas tienen un peso particular, y ambas se ven afectadas por los créditos digitales.
La relación deuda-ingreso (DTI) y tus créditos activos
La relación deuda-ingreso (DTI, por sus siglas en inglés) mide qué proporción de tus ingresos mensuales destinas al pago de deudas. Se calcula dividiendo el total de tus pagos mensuales entre tu ingreso mensual bruto. Por ejemplo, si ganas $20,000 pesos al mes y pagas $6,000 en deudas, tu DTI es del 30%.
La mayoría de las instituciones hipotecarias en México prefieren que el DTI no supere el 30% o 35% al momento de solicitar el crédito. Si tienes uno o varios créditos digitales activos, esas mensualidades se suman al cálculo y podrían reducir el monto hipotecario al que tendrías acceso, o incluso llevar tu DTI por encima del umbral aceptable.
El peso de las consultas recientes al buró
Cada vez que solicitas un crédito digital, la institución consulta tu buró. Esa consulta queda registrada y es visible para cualquier prestamista que revise tu expediente después.
Múltiples consultas en un periodo de tres a seis meses suelen interpretarse como una señal de que la persona busca crédito con cierta urgencia, lo cual puede generar desconfianza en un prestamista hipotecario. No es un criterio de rechazo automático, pero suma al análisis de riesgo del perfil.
Cómo el crédito digital impacta tu enganche y la tasa de interés
El efecto de los créditos digitales no termina en la aprobación o el rechazo. También puede influir en las condiciones del crédito hipotecario que te ofrezcan.
Las mensualidades de préstamos digitales activos reducen el dinero disponible cada mes para ahorrar. Si llevas uno o dos años pagando créditos digitales, esos recursos podrían haber formado parte del fondo para el enganche, que en México suele representar entre el 10% y el 20% del valor de la vivienda.
Por otro lado, un puntaje crediticio bajo, resultado de atrasos o sobreendeudamiento con créditos digitales, podría traducirse en tasas de interés más altas al momento de obtener la hipoteca. Una diferencia de un punto porcentual en la tasa, a lo largo de 15 o 20 años, puede significar decenas de miles de pesos adicionales en el costo total de la vivienda. El impacto no es solo en la puerta de entrada, sino en todo el recorrido del crédito.
Línea de tiempo para preparar tu perfil antes de pedir hipoteca
Preparar el perfil financiero para una hipoteca no ocurre de un día para otro. Con anticipación y orden, es posible llegar a esa solicitud con un expediente más sólido.
Estas acciones, distribuidas en el tiempo, pueden marcar una diferencia real:
- 12 meses antes: Solicita tu reporte de crédito en el buró de crédito y en Círculo de Crédito. Revisa si hay errores, cuentas desconocidas o registros que no correspondan, y gestiona las aclaraciones necesarias.
- 9 a 12 meses antes: Identifica los créditos digitales con saldos pequeños y trabaja en liquidarlos. Reducir el número de deudas activas mejora el DTI y simplifica tu perfil ante los prestamistas.
- 6 meses antes: Detén la solicitud de nuevos créditos digitales. Cada nueva consulta al buró deja huella, y los meses previos a la solicitud hipotecaria son los que más peso tienen en el análisis.
- De forma continua: Monitorea tu puntaje con herramientas de consulta crediticia disponibles en México. Conocer la evolución del puntaje permite tomar decisiones a tiempo.
- 6 meses antes: Redirige el dinero que antes destinabas al pago de créditos digitales hacia un fondo específico para el enganche. Separar ese dinero en una cuenta o herramienta dedicada ayuda a no mezclarlo con el gasto corriente.
En este último punto, apps como la de Mercado Pago, por ejemplo, permiten separar dinero con metas específicas, lo que puede ayudar a mantener ese fondo organizado y visible. No es la única opción, pero ilustra cómo la tecnología financiera también puede trabajar a favor de quien planea comprar casa.
Llegar a la solicitud hipotecaria con el DTI reducido, el puntaje estable y el enganche listo cambia por completo la conversación con cualquier institución financiera.
Preguntas frecuentes sobre crédito digital y compra de casa
¿Un crédito digital puede hacer que me rechacen una hipoteca?
Por sí solo no es determinante, pero si hay atrasos, sobreendeudamiento o muchas consultas recientes al buró, podría influir en la decisión del prestamista hipotecario. El análisis siempre considera el perfil completo, no un solo producto.
¿Conviene liquidar todos mis créditos digitales antes de pedir un crédito hipotecario?
Liquidar créditos activos reduce el DTI y mejora el perfil ante los prestamistas. Sin embargo, cerrar cuentas con buen historial de pagos no siempre es la mejor estrategia, ya que ese historial positivo aporta al puntaje. Lo más conveniente es evaluar cada caso con base en el saldo, el tiempo de vida del crédito y el comportamiento de pago.
¿Cuánto tiempo tarda en recuperarse el puntaje crediticio después de un atraso?
Depende de la gravedad del atraso y de la institución que lo reportó. En términos generales, el impacto negativo se reduce con el tiempo si se retoman los pagos puntuales, pero el registro puede permanecer en el buró durante varios años. La consistencia en los pagos posteriores es el factor que más contribuye a la recuperación.
¿Infonavit también revisa si tengo créditos digitales?
Desde 2025, Infonavit consulta el buró de crédito, aunque no condiciona el monto del crédito al puntaje obtenido. Sin embargo, otros esquemas hipotecarios, como los créditos bancarios o los de Sofomes, sí consideran el historial completo, incluyendo los créditos digitales. Si tu plan es combinar Infonavit con un crédito bancario (cofinaviamiento), el perfil crediticio cobra mayor relevancia.
Organizar las finanzas personales con anticipación es uno de los pasos más concretos que puedes dar si tu meta es comprar casa. Si quieres empezar por llevar un mejor control de tus gastos y separar dinero para el enganche, la app de Mercado Pago ofrece herramientas para organizar tu dinero y darle seguimiento a tus metas, como parte de una estrategia financiera más amplia. Explorar esas funciones puede ser un buen punto de partida.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh