Guardar monedas en una alcancía y depositar en una cuenta con rendimiento son dos caminos muy distintos para cuidar tu dinero. Aquí analizamos ventajas, riesgos y escenarios ideales de cada opción para que tomes la decisión que más te convenga.
Si tu meta es proteger el dinero de la inflación y hacer que crezca con el tiempo, una cuenta con rendimiento suele ser la opción más funcional. Si lo que buscas es crear un hábito de ahorro, juntar cambio suelto o alcanzar una meta pequeña en pocas semanas, un cofrinho cumple ese propósito sin complicaciones. No existe una respuesta única: la elección depende de tus metas, del monto que quieres guardar y del tiempo que tienes disponible.
A lo largo de este artículo encontrarás qué es cada método, cómo se comparan en rendimiento, seguridad y acceso, y en qué escenarios conviene uno, el otro o ambos a la vez. También hay orientación práctica para quienes ya ahorran en alcancía y quieren explorar el paso hacia el ahorro digital.
Qué es un cofrinho y cómo funciona para ahorrar
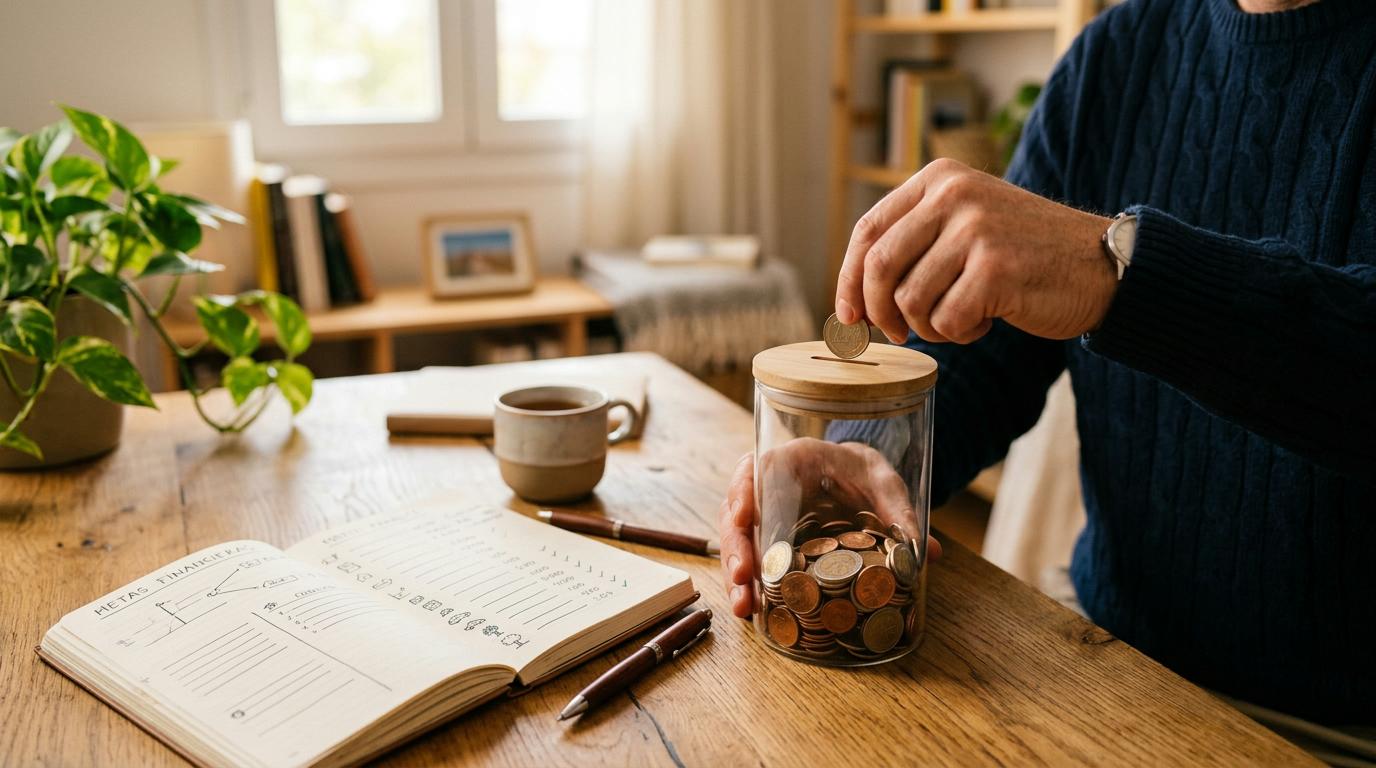
Un cofrinho es, en esencia, una alcancía: un recipiente físico donde se deposita dinero en efectivo de forma gradual. Los materiales más comunes son cerámica, plástico y metal, aunque también existen versiones electrónicas con contador digital que muestran el monto acumulado en tiempo real. Su función central es crear un hábito de ahorro tangible, visible y sin intermediarios.
El cofrinho tiene un valor educativo reconocido, sobre todo para niñas, niños y quienes dan sus primeros pasos en el manejo del dinero. Ver cómo crece el contenido de la alcancía genera motivación y refuerza la disciplina de guardar una parte de los ingresos con regularidad.
Sin embargo, el dinero guardado en un cofrinho no genera intereses ni ningún tipo de rendimiento. Cada peso que entra permanece igual en cantidad, pero con el paso del tiempo pierde poder adquisitivo por el efecto de la inflación. Lo que hoy alcanza para comprar ciertos productos, podría no alcanzar para lo mismo en unos meses.
Cómo funciona una cuenta con rendimiento para hacer crecer tu dinero
Una cuenta con rendimiento es un producto financiero que genera intereses sobre el saldo depositado. La ofrecen bancos, instituciones financieras y apps financieras reguladas. Existen distintas modalidades: cuentas de ahorro de alto rendimiento, pagarés con rendimiento diario o cuentas donde el dinero trabaja de forma automática sin necesidad de plazos fijos.
Los factores clave a considerar antes de elegir una son la tasa de interés anual, la disponibilidad del dinero (si puedes retirarlo cuando quieras o hay un plazo mínimo) y las comisiones que pudiera cobrar la institución. Algunos productos permiten acceder al saldo en cualquier momento; otros ofrecen mejores tasas a cambio de mantener el dinero por un período determinado.
En México, varias instituciones que ofrecen este tipo de cuentas están reguladas y cuentan con la protección del IPAB (Instituto para la Protección al Ahorro Bancario), que respalda los depósitos hasta cierto límite. Antes de abrir cualquier cuenta, conviene verificar que la institución esté supervisada por la CNBV u otra autoridad financiera competente.
Cofrinhos vs cuenta con rendimiento: comparativa en 4 aspectos clave
Ambos métodos tienen fortalezas y limitaciones que se notan al ponerlos frente a frente. Estos cuatro aspectos pueden ayudarte a identificar cuál se alinea con tu situación.
Rendimiento financiero y efecto de la inflación
El dinero guardado en un cofrinho no crece: lo que depositas hoy es exactamente lo que tendrás mañana en términos numéricos. Pero la inflación erosiona su valor real con el tiempo. Si la inflación anual es del 5%, cien pesos guardados en una alcancía tendrán el poder de compra de 95 pesos al cabo de un año.
Una cuenta con rendimiento contrarresta ese efecto porque genera intereses sobre el saldo. Dependiendo de la tasa, el dinero podría crecer por encima de la inflación o, al menos, reducir la pérdida de valor. El interés compuesto —cuando los intereses generados también producen intereses— puede marcar una diferencia notable en plazos medianos o largos.
Seguridad del dinero: riesgo físico vs respaldo institucional
Un cofrinho está expuesto a riesgos físicos: robo, extravío, incendio o daño accidental. No existe ningún mecanismo de recuperación si el dinero desaparece. El riesgo es proporcional al monto acumulado: a mayor cantidad guardada en casa, mayor la exposición.
Una cuenta en una institución regulada ofrece un nivel de protección diferente. El respaldo del IPAB, las medidas de seguridad digital y los protocolos de recuperación de cuentas reducen de forma considerable la posibilidad de perder el dinero. Ningún sistema es infalible, pero el respaldo institucional representa una capa de protección que el ahorro físico no puede ofrecer.
Acceso y requisitos para empezar
El cofrinho no requiere trámite alguno: basta con comprarlo o fabricarlo y comenzar a depositar. No hay registro, identificación ni monto mínimo. Esa accesibilidad inmediata lo convierte en una herramienta útil para quienes no tienen documentos en regla, menores de edad o personas que prefieren evitar el sistema financiero formal.
Abrir una cuenta con rendimiento requiere un proceso de registro: identificación oficial, datos personales y, en algunos casos, un depósito inicial mínimo. Las apps financieras han reducido ese proceso de forma considerable, y en muchos casos puede completarse desde el teléfono en minutos. Aun así, implica un nivel de formalización que no todos están en posición o disposición de realizar.
Horizonte temporal y tipo de metas
El cofrinho se adapta bien a metas de corto plazo y montos pequeños: juntar para un regalo, acumular el cambio de la semana o ahorrar para una salida en el mes. Su naturaleza física lo hace ideal cuando el objetivo es concreto, cercano y de bajo monto.
La cuenta con rendimiento resulta más conveniente para metas de mediano o largo plazo: construir un fondo de emergencia, ahorrar para una educación, un viaje o cualquier objetivo que requiera tiempo y protección del valor. A mayor plazo, mayor es el impacto positivo de los intereses y mayor la diferencia frente al ahorro físico.

Cuándo conviene un cofrinho y cuándo una cuenta con rendimiento
Elegir entre uno y otro no siempre es una decisión excluyente. La clave está en identificar el propósito del ahorro.
Un cofrinho puede ser la mejor opción cuando:
- Se quiere enseñar a menores de edad los fundamentos del ahorro de forma visual y práctica.
- El objetivo es juntar cambio suelto o billetes de baja denominación.
- La meta es pequeña y se planea alcanzar en pocas semanas.
- La persona prefiere un método tangible, sin trámites ni tecnología de por medio.
- No se cuenta con documentos para abrir una cuenta formal.
Una cuenta con rendimiento se adapta mejor cuando:
- El objetivo es proteger el dinero del efecto de la inflación.
- Se busca construir o mantener un fondo de emergencia con liquidez.
- Las metas son a mediano o largo plazo y el monto es considerable.
- Se quiere que el dinero crezca sin necesidad de tomar decisiones activas.
- Ya se tiene acceso al sistema financiero y se busca optimizar el ahorro.
Ambas herramientas pueden coexistir sin problema. Una estrategia válida es usar el cofrinho para acumular el cambio del día a día y, cuando se alcanza cierta cantidad, transferir ese monto a una cuenta con rendimiento. Así se aprovecha la motivación que genera el ahorro físico y la protección que ofrece el ahorro digital.
Cómo dar el paso del cofrinho a una cuenta con rendimiento
Un buen momento para considerar la migración del ahorro físico al digital es cuando el monto acumulado en la alcancía empieza a ser considerable. Guardar cantidades pequeñas en un cofrinho tiene sentido; mantener montos significativos en casa durante meses implica asumir el costo silencioso de la inflación y los riesgos físicos ya mencionados.
En México existen diversas opciones de cuentas con rendimiento en bancos tradicionales y apps financieras. Por ejemplo, apps como Mercado Pago permiten que el saldo en la cuenta genere ganancias de forma automática, sin necesidad de hacer inversiones activas ni cumplir plazos mínimos. No es la única alternativa, pero ilustra cómo el ahorro digital puede funcionar sin complicaciones para quienes dan sus primeros pasos fuera del efectivo.
Antes de elegir una institución, conviene comparar tasas, condiciones y comisiones. La CONDUSEF ofrece un simulador de ahorro en su sitio oficial que permite comparar distintas opciones del mercado mexicano según el monto y el plazo que tengas en mente. Usar esa herramienta puede ayudarte a tomar una decisión con información concreta en la mano.
Preguntas frecuentes sobre cofrinhos y cuentas con rendimiento
¿El dinero guardado en un cofrinho pierde valor con el tiempo?
Sí. Por el efecto de la inflación, el poder adquisitivo del dinero disminuye si no genera rendimientos. Lo que hoy compras con cierta cantidad podría costar más en unos meses, aunque el número de billetes en la alcancía sea el mismo.
¿Cuánto dinero se necesita para abrir una cuenta con rendimiento en México?
Depende de la institución. Algunas apps financieras permiten empezar sin monto mínimo, mientras que ciertos bancos solicitan un depósito inicial. Lo más conveniente es comparar opciones antes de decidir, considerando también las condiciones de retiro y las comisiones.
¿Se pueden usar un cofrinho y una cuenta con rendimiento al mismo tiempo?
Sí, ambas herramientas pueden complementarse sin problema. El cofrinho sirve para juntar cambio o alcanzar metas pequeñas, mientras que la cuenta con rendimiento resulta más adecuada para hacer crecer montos mayores a mediano o largo plazo.
¿Las cuentas con rendimiento en apps financieras están protegidas?
Las que operan bajo regulación mexicana pueden contar con el respaldo del IPAB u otros mecanismos de protección. Es importante verificar que la institución esté supervisada por la CNBV u otra autoridad competente antes de depositar dinero.
Para quienes quieren dar el primer paso hacia el ahorro digital, explorar cómo funciona una cuenta donde el dinero genera ganancias puede ser un punto de partida concreto. Apps como Mercado Pago ofrecen esa posibilidad: el saldo en la cuenta trabaja de forma automática, sin plazos ni trámites complejos. Descargar la app y revisar cómo funciona no implica ningún compromiso, y puede abrir una perspectiva nueva sobre cómo cuidar el dinero que ya estás ahorrando.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.