A lo largo de este artículo encontrarás los métodos disponibles en México para cobrar por transferencia -SPEI, CoDi, DiMo y links de pago-, cómo configurar cada uno paso a paso, formas de compartir los datos de cobro sin errores, recomendaciones para verificar pagos y evitar comprobantes falsos, los costos asociados a cada método y las obligaciones fiscales básicas que todo negocio debe tener en cuenta.
Qué necesitas para cobrar por transferencia en tu negocio pequeño
Antes de recibir tu primer pago por transferencia, conviene tener listos algunos elementos básicos. Estos requisitos aplican tanto para cuentas en bancos tradicionales como para apps financieras.
Cuenta bancaria o billetera digital con CLABE
La CLABE interbancaria es un número de 18 dígitos que identifica de forma única una cuenta en el sistema financiero mexicano. Es el dato indispensable para recibir transferencias SPEI, y tanto los bancos tradicionales como las billeteras digitales lo proporcionan al abrir una cuenta.
Algunas instituciones permiten configurar un alias, que es un nombre corto o número de teléfono asociado a la cuenta. Usar un alias reduce el riesgo de errores de tipeo cuando la clientela captura los datos a mano. Compartir ambos -CLABE y alias- da mayor seguridad al proceso.
Verificación de identidad y límites de recepción
Las instituciones financieras en México exigen un proceso de verificación de identidad, conocido como KYC (Know Your Customer), para activar una cuenta. El nivel de verificación completado determina los montos que se pueden recibir al día.
Esto tiene un impacto directo en negocios con volumen creciente de ventas. Una cuenta con verificación básica puede tener topes diarios bajos que, con el tiempo, resulten insuficientes. Antes de operar, conviene revisar los límites de la cuenta elegida y completar el proceso de verificación para tener mayor capacidad de recepción.
Métodos para cobrar por transferencia disponibles en México
En México existen varias vías para recibir pagos por transferencia, cada una con características distintas. La elección depende del canal de venta y del perfil de la clientela.
Transferencia SPEI directa
El SPEI (Sistema de Pagos Electrónicos Interbancarios) es la infraestructura de pagos operada por el Banco de México. Funciona las 24 horas, los 7 días de la semana, y acredita los fondos en segundos sin cobrar comisión a quien recibe el dinero.
Para usarlo, el negocio solo necesita compartir su CLABE con la persona que va a pagar. La clientela realiza la transferencia desde su app bancaria o billetera digital, y el dinero llega de forma directa a la cuenta. Es el método con menor fricción para cobros entre personas que ya conocen el proceso.
CoDi y DiMo: cobros desde el celular
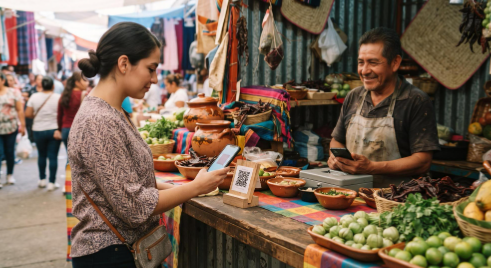
CoDi (Cobro Digital) y DiMo (Dinero Móvil) son dos herramientas construidas sobre la infraestructura SPEI que facilitan los cobros desde el teléfono. CoDi permite generar una solicitud de cobro con un código que la clientela puede escanear o recibir por mensaje para aprobar el pago desde su app bancaria.
DiMo funciona de forma diferente: asocia una cuenta bancaria al número de celular registrado, de modo que el negocio puede recibir pagos con solo compartir su número. Ambos sistemas son gratuitos para quien cobra y están disponibles a través de los bancos participantes en México.
Links de pago para ventas en línea o por redes sociales
Los links de pago permiten precargar el monto y los datos del negocio en un enlace que se comparte por WhatsApp, correo o redes sociales. La clientela hace clic, elige su método de pago y completa la transacción sin necesidad de capturar datos manualmente.
Este formato es muy útil para negocios que venden sin punto de venta físico. Por ejemplo, apps como Mercado Pago permiten generar links de pago desde el celular sin costo de apertura, lo que puede ser una alternativa práctica para quienes venden por canales digitales. Existen otras opciones en el mercado, por lo que vale la pena comparar comisiones y funciones antes de elegir.
Paso a paso para configurar el cobro por transferencia en tu negocio
Tener claro el proceso desde el inicio evita errores que pueden costar ventas o generar confusión con la clientela. Estos son los pasos para poner en marcha el cobro por transferencia:
- Abrir o verificar una cuenta bancaria o billetera digital a nombre del negocio, o a nombre de la persona titular si opera como persona física con actividad empresarial.
- Obtener la CLABE de la cuenta y, si la app lo permite, configurar un alias corto y fácil de compartir.
- Elegir el método de cobro según el canal de venta: SPEI directo para el local físico, link de pago para ventas en línea, y CoDi o DiMo para cobros presenciales con celular.
- Preparar la comunicación de datos: un cartel impreso en el punto de venta con la CLABE y el alias, un mensaje predeterminado en WhatsApp listo para enviar, o un link de pago guardado para compartir en segundos.
- Hacer una transferencia de prueba desde otra cuenta para confirmar que los datos son correctos y que el dinero llega sin problemas.
La prueba inicial es un paso que muchas personas omiten y que puede evitar errores costosos. Confirmar que todo funciona antes de operar con clientes reales da tranquilidad y profesionalismo al proceso.
Cómo verificar pagos y evitar comprobantes falsos en tu negocio
Uno de los riesgos más comunes al cobrar por transferencia es recibir una captura de pantalla editada como supuesto comprobante de pago. Este tipo de fraude afecta sobre todo a negocios pequeños que no tienen un proceso claro de verificación antes de entregar el producto o servicio.
Para reducir ese riesgo, estas prácticas pueden marcar la diferencia:
- Activar notificaciones push en la app bancaria o billetera digital para recibir una alerta en tiempo real cada vez que ingresa un pago.
- No entregar el producto o servicio con base solo en la captura que envía la clientela; siempre revisar la cuenta propia.
- Consultar el saldo o movimientos en la app antes de cerrar la venta, en particular cuando el monto es alto.
- Esperar la acreditación efectiva en casos de montos elevados, ya que algunas transferencias pueden demorar unos minutos por validaciones del banco receptor.
- Para negocios con mayor volumen, algunas apps financieras ofrecen alertas automáticas o webhooks que notifican cada ingreso sin necesidad de revisar la cuenta de forma manual.
La verificación no tiene por qué ser un proceso largo. Con las notificaciones activadas, confirmar un pago toma segundos y protege cada venta.
Costos y obligaciones fiscales al cobrar por transferencia en México
Cobrar por transferencia puede tener costo cero o implicar una comisión, dependiendo del método elegido. Además, cada ingreso recibido tiene implicaciones fiscales que conviene conocer.
Comisiones según el método de cobro
Las transferencias SPEI no generan comisión para quien recibe el dinero. CoDi y DiMo tampoco tienen costo para el receptor. En ambos casos, el gasto corre por cuenta de quien envía, si es que su banco aplica alguna tarifa.
Los links de pago son el método que puede incluir una comisión por transacción. El porcentaje varía según el proveedor y, en algunos casos, también depende del método de pago que use la clientela al momento de pagar. Antes de elegir una app para generar links, conviene revisar su tabla de comisiones para calcular el impacto en los márgenes del negocio.
Registro ante el SAT y facturación
Todo ingreso recibido por transferencia queda registrado en el sistema financiero y puede ser rastreado por el SAT. Por eso, tener el RFC activo y emitir CFDI (factura electrónica) por cada venta es una práctica que protege al negocio ante cualquier revisión.
El Régimen Simplificado de Confianza (RESICO) podría ser una opción favorable para negocios pequeños, ya que ofrece tasas reducidas y procesos más accesibles. Sin embargo, cada situación es distinta, y lo más recomendable es consultar con una persona contadora para elegir el régimen que mejor se adapte al volumen y tipo de operaciones del negocio.
Preguntas frecuentes sobre cobrar por transferencia en un negocio pequeño
¿Cuánto tarda en llegar una transferencia SPEI a mi cuenta?
El SPEI acredita los fondos en segundos y opera las 24 horas, los 365 días del año. En casos excepcionales, la acreditación puede demorar algunos minutos por validaciones del banco receptor, pero lo habitual es que el dinero esté disponible de inmediato.
¿Necesito una cuenta empresarial para cobrar por transferencia?
No es obligatorio. Una persona física con actividad empresarial puede recibir transferencias en su cuenta personal. Sin embargo, una cuenta a nombre del negocio facilita la organización contable y ayuda a mantener separadas las finanzas personales de las del negocio, lo que simplifica la declaración de impuestos.
¿Hay un límite de transferencias que puedo recibir al día?
Sí, y depende de la institución financiera y del nivel de verificación de la cuenta. Algunas billeteras digitales tienen topes diarios que se amplían al completar el proceso de verificación de identidad. Cada banco o app tiene sus propios límites, por lo que conviene consultarlos antes de operar con volúmenes altos.
¿Cobrar por transferencia me obliga a emitir factura?
Todo ingreso debe declararse ante el SAT. Si la clientela solicita factura, el negocio está obligado a emitir un CFDI. Aunque no se solicite, el ingreso sigue siendo fiscalizable, por lo que llevar un registro ordenado de cada cobro es una práctica necesaria.
Si el negocio busca una forma de generar links de pago y recibir transferencias desde una sola app, la app de Mercado Pago podría ser una alternativa a explorar. Permite crear links de cobro desde el celular, recibir pagos por transferencia y consultar los movimientos en un mismo lugar. Vale la pena revisar sus funciones y comisiones para evaluar si se ajusta a las necesidades del negocio.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh